保険を使うか、自腹で直すか|3等級ダウンは元に戻るまで4年かかります【2026年9月】
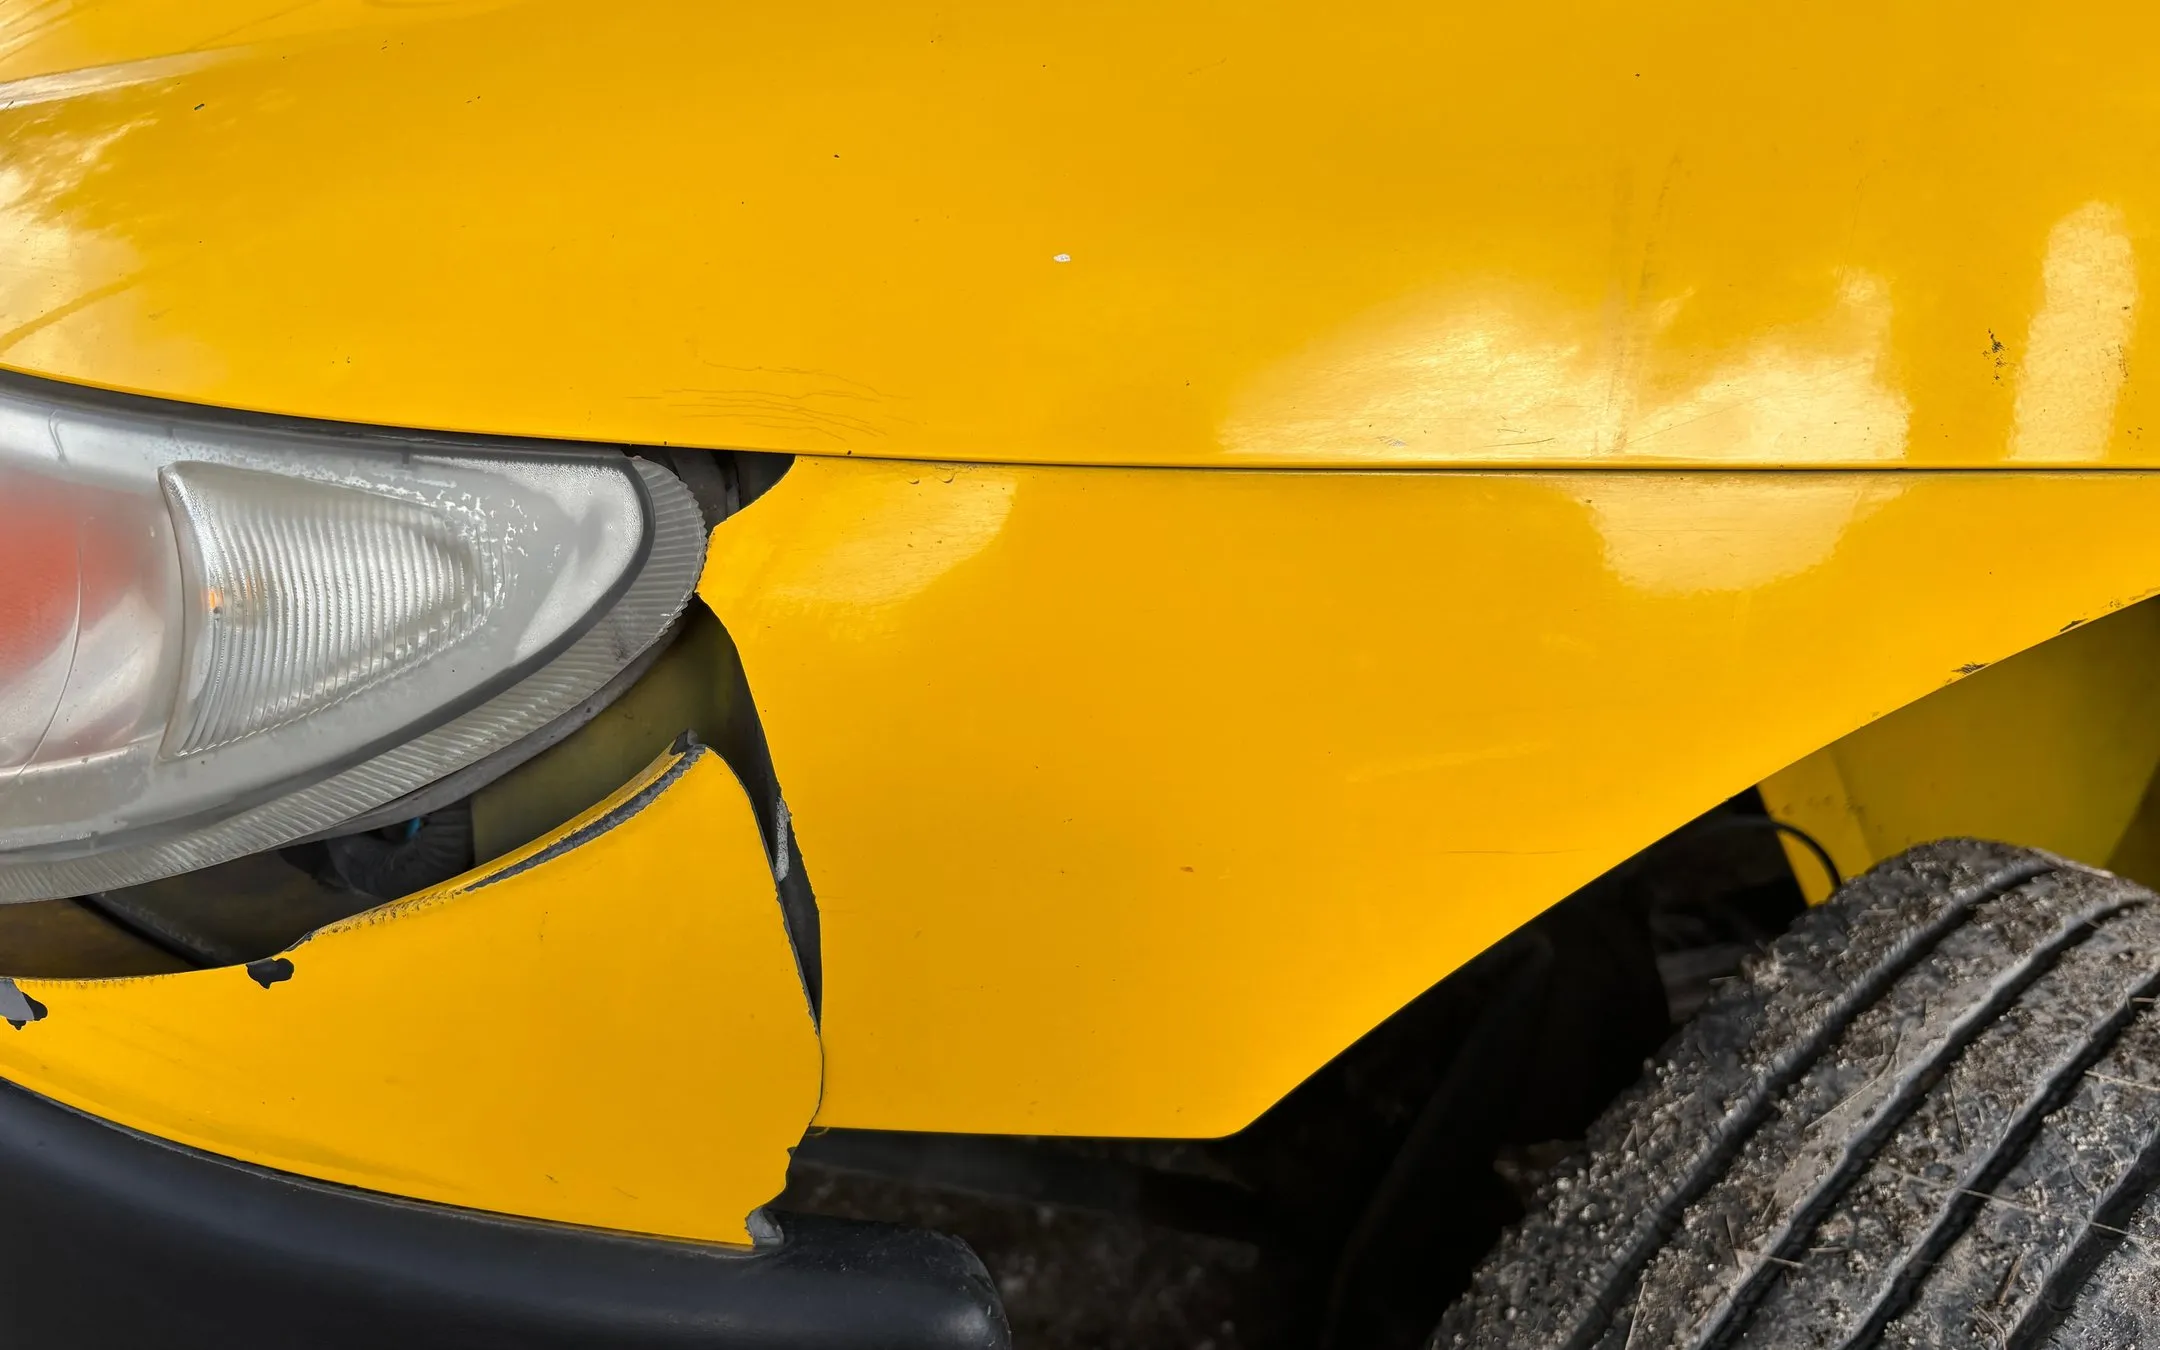
この記事の要点
- 保険を使うと1事故につき3等級下がります。等級の数字は3年で戻りますが、保険料が元に戻るのは4年後です
- 差の1年は「事故有係数適用期間」。同じ等級でも割高な料率が3年続きます
- 比べるのは修理代と、免責金額+4年ぶんの増える分。その場で決めなくて大丈夫です
結論:3等級下がるのは、3年で終わる話ではありません
下がるのは3等級。年に1つずつ戻るので3年で戻りそうに見えますが、保険料が元に戻るのは4年目です。
契約者の事故実績に応じて1等級~20等級に区分し、等級ごとに割増引率を定めています。初めて契約するときは6等級(または7等級)からスタートします。事故がなければ翌年は1等級上がり、事故にあわれた場合は1事故につき3等級下がります。
3つ下がって、3年で戻るんじゃないんですか?
等級の数字は3年で戻るんですけど、そのあいだ「事故があった人の料金」が続くんです。そこが見落とされやすいところで。
「事故有係数適用期間」がもう1年ぶん効きます
同じ等級でも、事故があった人と無かった人で保険料が変わる仕組みがあります。
事故有係数適用期間とは、事故有の割増引率を適用する期間(新契約の始期日における残りの適用期間)のことです。
※事故有係数適用期間が0年のときには無事故の割増引率を適用します。
3等級ダウン事故には、この期間が3年つきます。
この例の前提下の表は、日本損害保険協会が挙げている18等級のときに事故にあった場合の適用例です。ご自身の等級とは異なります。
| 等級 | 事故有係数適用期間 | |
|---|---|---|
| 1年目 | 18等級 | 事故 |
| 2年目 | 15等級 | 3年 |
| 3年目 | 16等級 | 2年 |
| 4年目 | 17等級 | 1年 |
| 5年目 | 18等級 | 0年 |
18等級に戻るのは5年目、つまり事故から4年後です。そのあいだの3年間は、同じ等級でも割高な料率が使われます。
「3等級ダウン」と聞いて3年分を想像すると、1年ぶん足りません。
だから比べるのは「修理代」と「4年ぶんの差」です
金額の目安はお伝えできません。代わりに、確かめ方をお伝えします。
保険を使うかどうかの判断は、こうなります。
| 比べるもの | |
|---|---|
| 使わない場合 | 修理代(自腹) |
| 使う場合 | 免責金額 + 今後4年ぶんの保険料の増える分 |
金額の条件ここで金額の目安はお伝えできません。等級・車種・年齢・補償内容・保険会社で変わるためです。
① 修理の見積もりを先に取る
保険を使うかどうかを決めるのは、金額を知ってからです。 見積もりを取る前に決める必要はありません。
見積もりの見かたは車検の見積もり、断ってよい項目と断らないほうがいい項目と考え方が同じです。ここでも、何のための作業かを聞いてください。
② 保険会社に、両方の保険料を出してもらう
使った場合と使わなかった場合の、今後の保険料。これは出してもらえます。
ここまでそろえば、あとは足し算です。
③ 免責金額を確かめる
車両保険には免責金額(自己負担額)が設定されていることがあります。修理代が免責金額に近ければ、受け取れる額はわずかです。
その場で「使いますか」と聞かれても、急がなくて大丈夫です。「見積もりが出てから決めます」で通ります。事故の連絡と、保険を使う判断は別のものです。
下がり方が違う事故もあります
すべての事故で3等級下がるわけではありません。
| 種類 | 等級 | 事故有係数適用期間 |
|---|---|---|
| 3等級ダウン事故 | 3つ下がる | 3年 |
| 1等級ダウン事故(自動車盗難や飛び石など) | 1つ下がる | 1年 |
| ノーカウント事故 | 下がらない | — |
改定前は自動車盗難や飛び石などによる事故は等級すえおき事故として、翌年の等級は前年と同じ等級で引き受けていました。(中略)等級すえおき事故を廃止し、1等級下げて引き受ける取扱い(「1等級ダウン事故」といいます。事故有係数適用期間は「1年」になります。)に改定しています。
ノーカウント事故は、ケガで人身傷害保険の保険金を受け取っても等級が下がらない扱いです。
契約の条件どの事故がどれに当たるかは、契約の内容によって違います。ご自身の保険会社にご確認ください。
相手がいる事故は、自分だけで決められません
この記事で書いているのは、主に「自分だけの事故」の話です。
ここは分けて考えてください。
- 自分だけの事故(壁でこすった、単独でぶつけた)→ 使うかどうかを自分で選べます
- 相手がいる事故 → 相手への賠償が絡むため、自分の判断だけでは決められません
この記事で書いているのは、主に前者の話です。相手のいる事故では、まず保険会社に連絡してください。
保険料は「人によって変わる額」の代表です
1回の判断が、4年ぶん効いてきます。
車の維持費のうち、任意保険料は人によって何倍も変わる部分です。車の維持費は年間いくら?では、決まっている額と変わる額を分けてまとめました。
等級は、その「変わる額」を動かす一番大きな要素のひとつです。だから、1回の判断が4年ぶん効いてきます。
今日できること
いまの等級と、事故有係数適用期間を確かめるところからです。
① いまの自分の等級を確かめる
保険証券か、契約内容の画面に書いてあります。事故有係数適用期間も一緒に見てください。
② 免責金額がいくらかを確かめる
車両保険を付けているなら、そこも見ておきます。
③ 何かあったときの手順を決めておく
- 保険会社に連絡する(これは早いほうがいい)
- 修理の見積もりを取る
- 使った場合・使わなかった場合の保険料を出してもらう
- そこで決める
その場で決めなくて大丈夫です。
④ 相手がいるかどうかで分けて考える
相手のいる事故は、自分だけの判断では進みません。
この記事の情報について
公開情報から引いた部分
- ノンフリート等級別料率制度の仕組み(1〜20等級、6等級または7等級からのスタート、無事故で1等級上がる、1事故につき3等級下がる)、事故有係数適用期間の定義と計算方法、18等級で事故にあった場合の適用例、等級すえおき事故の廃止と1等級ダウン事故への改定:日本損害保険協会「【自動車保険】ノンフリート等級別料率制度が改定されます」
- ノーカウント事故の説明:損害保険料率算出機構「自動車保険参考純率」
確かめていないこと
- 等級ごとの具体的な割増引率と、保険料が実際にいくら変わるか。保険会社ごとに違い、車種・年齢・補償内容でも変わります。 この記事では金額を書いていません
- どの事故が3等級ダウン・1等級ダウン・ノーカウントに当たるかの個別判定。契約内容によって違います
- 免責金額の設定。契約によって違います
この記事は保険の仕組みを説明したものです。 特定の保険や保険会社をおすすめするものではありません。 ご契約の内容については、必ずご自身の保険会社にご確認ください。
よくある質問
保険を使うと等級はどうなりますか?
日本損害保険協会の資料では「事故がなければ翌年は1等級上がり、事故にあわれた場合は1事故につき3等級下がります」と説明されています。等級は1等級から20等級に区分され、初めて契約するときは6等級(または7等級)からのスタートです。
3等級下がると、3年で元に戻りますか?
等級の数字が戻るまでには3年かかりますが、保険料の面ではもう1年かかります。3等級ダウン事故には「事故有係数適用期間」が3年つき、そのあいだは同じ等級でも割高な「事故有」の割増引率が適用されるためです。日本損害保険協会の適用例では、18等級で事故にあった場合、15等級(3年)→16等級(2年)→17等級(1年)→18等級(0年)と進み、元の状態に戻るのは4年目です。
事故有係数適用期間とは何ですか?
日本損害保険協会は「事故有の割増引率を適用する期間(新契約の始期日における残りの適用期間)のことです」と説明しています。上限は6年で、0年のときは無事故の割増引率が適用されます。3等級ダウン事故1件につき3年、1等級ダウン事故1件につき1年が加算されます。
等級が下がらない事故もありますか?
あります。自動車盗難や飛び石などによる事故は1等級ダウン事故として扱われ、事故有係数適用期間は1年です。また、人身傷害保険の保険金を受け取っても等級が下がらないノーカウント事故という扱いもあります。どの事故がどれに当たるかは契約内容によって違うため、保険会社にご確認ください。
使うかどうかは、どう決めればいいですか?
修理の見積もりを先に取り、保険会社に「使った場合」と「使わなかった場合」の今後の保険料を出してもらって比べる方法があります。金額は等級・車種・保険会社・補償内容によって変わるため、一般的な目安をお伝えすることはできません。なお、相手のいる事故では自分だけで決められない部分があります。
この記事の金額・条件は2026年9月4日に公式サイトで確認したものです。制度の改定や各社の都合で変わります。お申し込みやお手続きの前に、公式サイトや契約書で最新の内容を必ずご確認ください。